
Derrière les chiffres affichés avant un match se cache un mécanisme de tarification : les cotes proposées ne correspondent généralement pas à une distribution de probabilités totalisant exactement 100 %. L’écart constitue la marge théorique, un indicateur qui permet d’examiner le prix d’un marché, mais pas de connaître à l’avance le bénéfice que réalisera son organisateur.
Cette distinction change la lecture des paris sportifs. Un opérateur peut afficher un avantage mathématique et perdre de l’argent sur une rencontre ; inversement, un résultat favorable peut lui procurer une recette bien supérieure à cet avantage annoncé par les chiffres.
Pour comprendre cette mécanique, suivons Camille, qui compare les offres sur une rencontre fictive entre Lyon et Lille. Son objectif n’est pas de deviner le vainqueur, mais de comprendre ce qu’elle paie lorsqu’elle accepte une cote, comment cet écart se calcule et pourquoi la répartition des mises transforme ensuite la réalité économique du bookmaker.
Le raisonnement demande quelques divisions simples, puis une distinction entre trois notions : le prix affiché, le rendement théorique et le résultat effectivement réalisé. Les confondre conduit à surestimer aussi bien la précision des modèles que la prévisibilité des revenus de l’opérateur.
Marge théorique du bookmaker : pourquoi les probabilités implicites dépassent 100 %
Des cotes décimales aux probabilités implicites
Une cote décimale indique le montant total reversé pour une unité engagée lorsque le pari gagne, mise initiale comprise. À 2,50, un engagement de 10 euros produit donc un versement de 25 euros, soit un gain net de 15 euros.
Pour traduire ce prix en probabilité, on calcule son inverse : probabilité implicite = 1 / cote. Une valeur de 2,50 correspond ainsi à 40 %, tandis que 2,00 correspond à 50 % et 4,00 à 25 %.
Cette conversion exprime un seuil de rentabilité, pas une vérité sportive. Pour un pari isolé payé à 2,50, il faut avoir une probabilité réelle de succès supérieure à 40 % pour obtenir une espérance positive, en supposant notamment l’absence de frais supplémentaires.
Camille découvre alors une différence essentielle : un chiffre peut sembler crédible sans être une estimation neutre. Le tarif proposé intègre les anticipations de l’entreprise, ses contraintes commerciales et la rémunération recherchée pour le risque qu’elle accepte.
Pourquoi un marché de paris sportifs contient un excédent
Sur un marché complet, les résultats possibles doivent être mutuellement exclusifs et collectivement exhaustifs. Pour une rencontre de football réglée à la fin du temps réglementaire, les options habituelles sont la victoire à domicile, le match nul et la victoire à l’extérieur.
Si les probabilités attribuées à ces trois événements étaient parfaitement cohérentes et sans prélèvement commercial, leur somme serait égale à 100 %. Dans une grille classique, la somme des inverses dépasse ce niveau : cet excédent est couramment appelé overround.
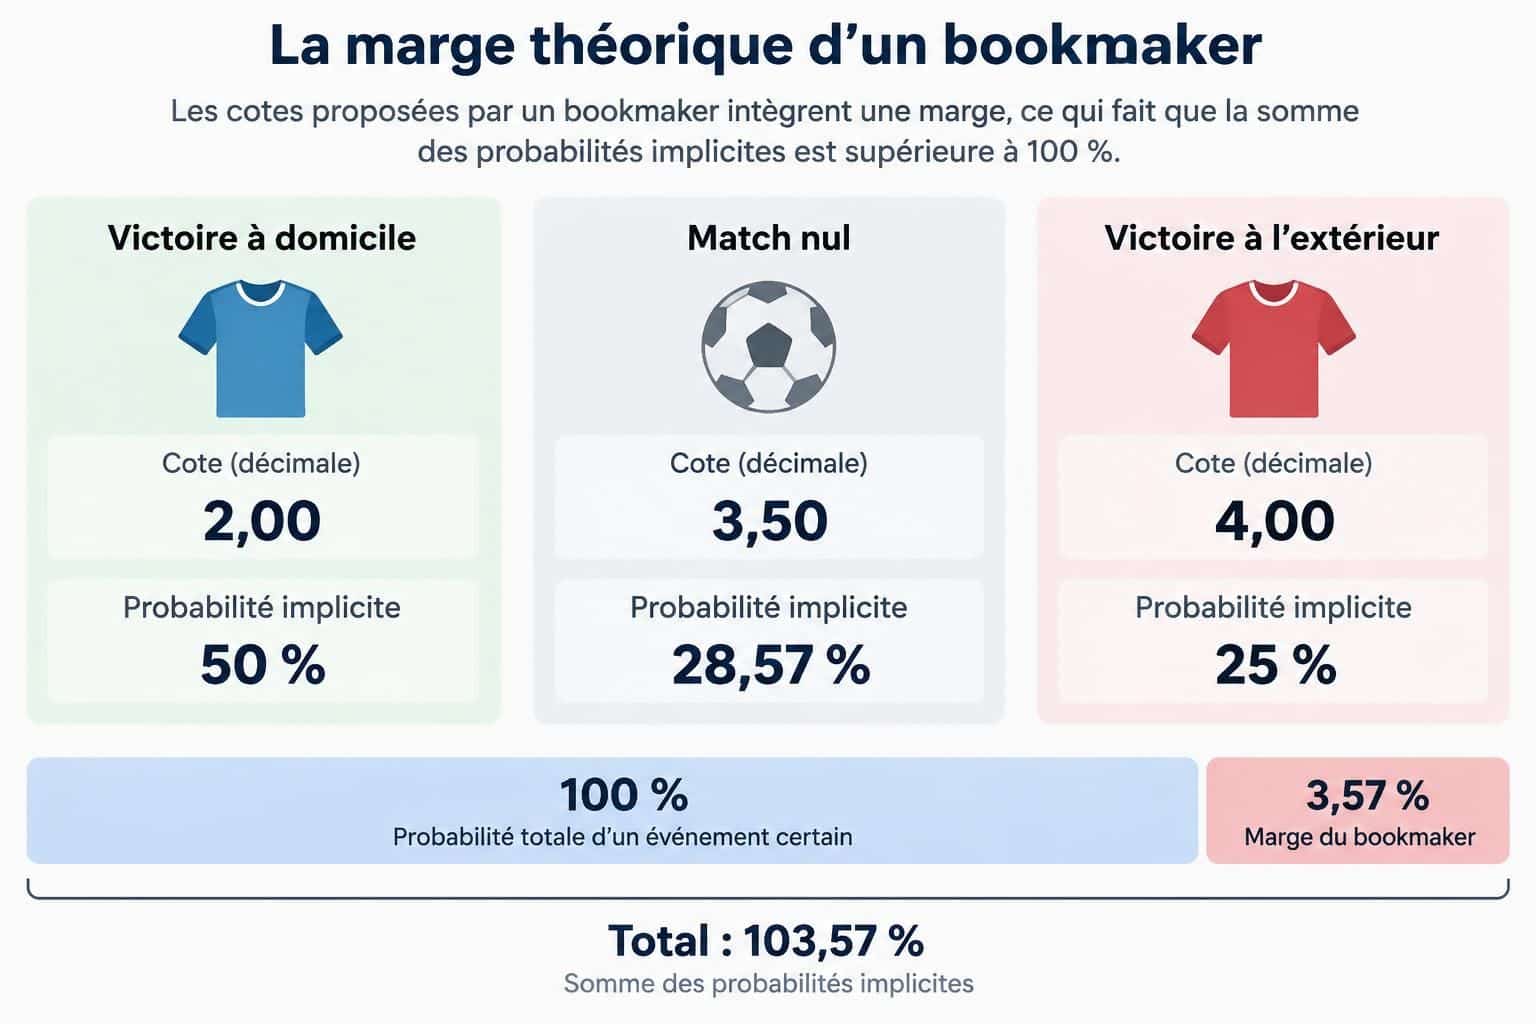
Imaginons que les trois options soient proposées à 2,00, 3,50 et 4,00. Les pourcentages correspondants atteignent respectivement 50 %, environ 28,57 % et 25 %, soit un total de 103,57 %.
Les 3,57 points supplémentaires signalent que l’ensemble des issues est vendu plus cher qu’un ensemble de probabilités totalisant exactement 100 %. Ils ne signifient pourtant pas que chaque client perdra précisément 3,57 % de ses engagements ni que chaque rencontre procurera cette recette à l’exploitant.
Commission du bookmaker : une rémunération intégrée aux prix
L’expression commission du bookmaker désigne souvent, dans le langage courant, cette rémunération incorporée aux prix. Contrairement à une facture séparée, elle se manifeste généralement par des paiements potentiels moins favorables que ceux d’un modèle sans prélèvement.
Il faut la distinguer d’une commission explicite prélevée par certaines plateformes d’échange sur les gains nets. Deux systèmes peuvent avoir un coût économique comparable tout en l’affichant de façons différentes ; comparer uniquement leurs prix bruts devient alors trompeur.
Le terme surcote demande également de la prudence. Il peut désigner, selon le contexte, une offre jugée généreuse ou un prix supérieur à une référence ; ce n’est donc pas un synonyme technique universel de l’excédent de probabilités.
Pour Camille, la première étape consiste à identifier les règles exactes du marché avant toute opération. Une offre incluant les prolongations ne doit pas être additionnée à une autre réglée après quatre-vingt-dix minutes, car les événements couverts ne sont plus les mêmes.
L’excédent de probabilités décrit la construction d’une grille tarifaire, pas le bénéfice assuré sur un match. Le calcul devient plus instructif lorsqu’on sépare cet excédent du taux de retenue théorique correspondant.
Calculer l’overround et le taux de retenue théorique sans les confondre
La formule de la marge théorique sur un marché complet
Camille reprend les trois prix précédents et note S la somme de leurs inverses. La formule générale s’écrit S = 1/cote 1 + 1/cote 2 + … + 1/cote n, où n représente le nombre d’issues proposées.
L’excédent est alors égal à S − 1, ou à (S − 1) × 100 lorsqu’on l’exprime en pourcentage. Sur notre rencontre fictive, S vaut environ 1,035714 : le dépassement atteint donc 3,5714 %.
| Issue du match | Cote décimale | Probabilité implicite | Probabilité normalisée |
|---|---|---|---|
| Victoire de Lyon | 2,00 | 50,00 % | 48,28 % |
| Match nul | 3,50 | 28,57 % | 27,59 % |
| Victoire de Lille | 4,00 | 25,00 % | 24,14 % |
| Total | Sans objet | 103,57 % | 100 % avant arrondis |
La dernière colonne divise chaque probabilité implicite par S. Cette normalisation proportionnelle ramène l’ensemble à 100 %, mais elle constitue une méthode de retrait du prélèvement commercial, et non une découverte des chances véritables des équipes.
Pourquoi le taux de retenue n’est pas exactement l’excédent affiché
Un second indicateur répond à une question différente : quelle fraction des engagements resterait à l’entreprise si les paiements étaient identiques dans tous les scénarios ? Sous cette hypothèse, le taux de retenue théorique vaut 1 − 1/S.
Dans notre exemple, le résultat est d’environ 3,4483 %, et non 3,5714 %. Les deux valeurs restent proches lorsque le prélèvement est faible, mais leur différence augmente avec l’excédent : les utiliser indifféremment finit donc par fausser les comparaisons.
Cette divergence vient du dénominateur retenu. L’overround mesure le dépassement par rapport à une base de probabilités de 100 %, tandis que le taux de retenue rapporte la recette théorique au montant total effectivement encaissé.
Une démonstration avec des paiements identiques
Supposons que l’opérateur cherche à verser exactement 100 euros quel que soit le résultat. Il lui faut recevoir 50 euros sur Lyon à 2,00, environ 28,57 euros sur le nul à 3,50 et 25 euros sur Lille à 4,00.
Le total encaissé atteint alors environ 103,57 euros. Comme le versement final sera de 100 euros dans chaque scénario, la recette brute sera de 3,57 euros, soit environ 3,45 % des sommes reçues.
La répartition des mises nécessaire à cette démonstration n’arrive pas automatiquement. Elle suppose des proportions précises entre les montants engagés sur chaque issue, ce qui explique pourquoi une formule tarifaire ne suffit pas à prédire le compte d’exploitation d’une rencontre.
Camille peut néanmoins retenir une procédure fiable pour analyser une offre. L’important est d’appliquer toujours la même définition lorsqu’elle rapproche plusieurs grilles concurrentes.
- Vérifier que toutes les issues appartiennent au même marché et suivent les mêmes règles de règlement.
- Calculer l’inverse de chaque cote avec une précision suffisante.
- Additionner ces valeurs avant d’arrondir le résultat final.
- Distinguer l’excédent S − 1 du taux de retenue 1 − 1/S.
- Présenter toute normalisation comme une hypothèse de calcul, pas comme une probabilité certaine.
Un calcul correct précise toujours ce qu’il mesure et sur quelle base il l’exprime. Reste à comprendre pourquoi les recettes observées s’éloignent parfois fortement de ces pourcentages.
Répartition des mises et marge bénéficiaire : pourquoi le résultat réel varie
Une grille favorable ne garantit pas un gain sur chaque rencontre
Le bookmaker ne reçoit pas nécessairement les engagements dans les proportions qui équilibrent ses paiements. Les préférences du public, la popularité d’une équipe ou une information récente peuvent concentrer les montants sur une seule option.
Reprenons notre rencontre avec 1 000 euros encaissés : 700 euros sur Lyon, 200 euros sur le nul et 100 euros sur Lille. Les prix restent respectivement fixés à 2,00, 3,50 et 4,00, mais l’exposition financière change radicalement selon le score final.
Si Lyon gagne, les versements atteignent 1 400 euros et le résultat brut est une perte de 400 euros. En cas d’égalité, l’entreprise reverse 700 euros et conserve 300 euros ; si Lille l’emporte, elle paie 400 euros et garde 600 euros.
La même grille peut donc produire trois situations très différentes. Le résultat réalisé dépend des engagements acceptés et de l’issue effective, alors que l’excédent calculé précédemment ne dépend que des prix affichés.
Espérance mathématique et exposition au risque
Faut-il en déduire qu’un déséquilibre détruit automatiquement l’avantage statistique ? Non : si les probabilités réelles étaient exactement égales aux probabilités normalisées du tableau, chaque euro engagé présenterait ici le même rendement attendu pour l’opérateur.
Dans cette hypothèse particulière, l’espérance de recette resterait proche de 34,48 euros pour 1 000 euros encaissés, même avec les montants déséquilibrés de notre exemple. En revanche, les résultats possibles seraient beaucoup plus dispersés qu’avec des paiements identiques.
Cette propriété repose sur une hypothèse forte : retirer le prélèvement proportionnellement doit restituer les bonnes chances de réalisation. Si le modèle sous-estime Lyon, les 700 euros placés sur cette équipe peuvent devenir bien plus coûteux que ne le suggère le calcul standard.
Un tarif peut ainsi contenir un excédent global tout en offrant une option défavorable à son vendeur. L’avantage apparent de l’ensemble ne protège pas contre une erreur de prévision concentrée sur l’issue qui attire le plus d’argent.
Du produit brut des jeux au bénéfice de l’entreprise
Une autre distinction concerne la marge bénéficiaire comptable. La différence entre engagements et gains reversés constitue une recette brute de jeu ; ce n’est pas encore le bénéfice disponible après toutes les dépenses.
Il faut notamment financer les équipes, les données sportives, les systèmes techniques, les moyens de paiement et les obligations réglementaires. Les taxes, les promotions et certains ajustements commerciaux interviennent également, selon les règles applicables et les conventions comptables retenues.
Pour Camille, l’analogie avec un commerce aide à clarifier le sujet : l’écart entre un prix de vente et un coût direct ne se transforme pas intégralement en profit net. Ici, une difficulté supplémentaire s’ajoute puisque le coût des paiements dépend d’événements incertains.
L’entreprise cherche donc à piloter simultanément la qualité de ses estimations, le volume vendu et la volatilité de ses engagements. Elle peut accepter une exposition déséquilibrée si elle juge ses tarifs suffisamment solides, plutôt que chercher systématiquement à attirer autant d’argent de chaque côté.
Le prélèvement théorique rémunère un risque ; il ne le supprime pas. Cette réalité explique pourquoi les prix évoluent avant le coup d’envoi et parfois à chaque action pendant la rencontre.
Pourquoi les cotes et la marge théorique évoluent avant et pendant un match
Informations sportives et révision des probabilités
À quelques heures du match, Camille apprend que l’attaquant principal de Lyon ne jouera pas. Cette nouvelle peut modifier les estimations de victoire, indépendamment de toute volonté de changer la rémunération commerciale de l’offre.
Une hausse du prix associé à Lyon peut alors accompagner une baisse sur Lille ou sur le nul. Si l’opérateur conserve le même niveau d’excédent global, la structure des probabilités se déplace sans que son prélèvement théorique augmente nécessairement.
Cette distinction évite une interprétation fréquente : une cote qui baisse ne prouve pas à elle seule que beaucoup d’argent vient d’être engagé sur cette option. Le mouvement peut refléter une information, un ajustement de modèle ou l’observation d’autres places de marché.
Les prix résultent souvent de plusieurs facteurs simultanés. Une absence importante, une météo défavorable et l’arrivée de mises jugées informatives peuvent pousser dans la même direction, sans qu’un observateur extérieur puisse isoler leur poids respectif.
Gestion de l’exposition et concurrence commerciale
La gestion du risque fournit une autre cause de variation. Lorsque les engagements deviennent trop concentrés, l’exploitant peut rendre une issue moins attractive, modifier les alternatives ou ajuster les montants qu’il accepte.
Cette démarche ne signifie pas qu’il rééquilibre toujours parfaitement ses comptes. Elle consiste plutôt à maintenir une exposition compatible avec ses moyens financiers, son appréciation du match et ses limites internes.
La concurrence joue également un rôle. Une affiche très suivie peut présenter un prélèvement relativement faible parce que les clients comparent facilement les offres, tandis qu’une compétition peu documentée peut être tarifée plus prudemment.
Ce lien n’est cependant pas une règle absolue : stratégie commerciale, profondeur du marché et qualité des données interagissent. Il faut recalculer les inverses des prix réellement disponibles plutôt que déduire le coût d’un pari de la seule notoriété d’un championnat.
Paris en direct : temps de réaction et incertitude accrue
Pendant la rencontre, les changements deviennent plus rapides. Un but, un carton rouge ou une blessure peut transformer les chances de chaque issue en quelques secondes et provoquer une suspension temporaire des prises de paris.
Le décalage entre l’action sur le terrain, la transmission des données et l’écran du client ajoute un risque opérationnel. L’entreprise peut intégrer cette incertitude dans ses tarifs ou dans les conditions d’acceptation, sans que cela rende ses prévisions infaillibles.
Imaginons que Camille additionne un prix relevé avant un carton rouge et deux valeurs affichées après cet événement. Le total obtenu ne décrirait aucune offre cohérente, puisque les chiffres appartiendraient à des états différents de la rencontre.
Une comparaison sérieuse exige donc un instantané simultané du marché complet. Cette précaution compte particulièrement en direct, mais elle vaut aussi avant le match lorsqu’une annonce importante déclenche des ajustements successifs.
Enfin, une promotion ciblée peut améliorer une seule sélection sans rendre l’ensemble de l’offre plus économique. Il faut examiner ses limites de montant, ses conditions d’éligibilité et son mode de paiement avant de l’intégrer à une comparaison mathématique.
Un mouvement de prix renseigne sur une réévaluation, pas automatiquement sur sa cause. Pour le lecteur, l’étape suivante consiste à utiliser ces observations sans transformer un indicateur de coût en promesse de gain.
Comparer les bookmakers sans confondre faible marge et pari rentable
Le coût du marché ne suffit pas à évaluer une sélection
Camille consulte maintenant deux offres portant exactement sur la même rencontre. La première présente un excédent global plus faible, mais la seconde paie davantage la victoire de Lille : quel chiffre doit-elle regarder ?
Pour comparer le coût général des deux grilles, la somme des inverses reste pertinente. Pour examiner une sélection précise, c’est son prix propre, associé à une estimation indépendante de sa probabilité, qui détermine l’espérance de résultat.
La formule pour une unité engagée est espérance nette = probabilité réelle × cote − 1. Avec une chance supposée de 40 % et un paiement à 2,40, cette valeur atteint −0,04, soit une perte moyenne théorique de quatre centimes par euro engagé.
À 2,60, elle passerait à +0,04 sous la même hypothèse. Mais toute la difficulté se trouve dans les 40 % retenus : une estimation trop optimiste peut faire apparaître un avantage qui n’existe pas réellement.
La normalisation n’efface pas les biais de tarification
Diviser les probabilités affichées par leur somme fournit une référence simple et cohérente. Cette méthode suppose toutefois que le prélèvement est réparti proportionnellement entre les résultats, ce qui ne correspond pas nécessairement à la manière dont les prix ont été construits.
Les favoris et les issues peu probables peuvent supporter des ajustements différents. Une offre globale compétitive peut donc contenir une sélection relativement coûteuse, tandis qu’un concurrent moins favorable dans l’ensemble peut mieux rémunérer cette option particulière.
Camille doit également éviter de mélanger les meilleurs tarifs de plusieurs entreprises puis d’attribuer le total obtenu à une seule d’entre elles. Une telle combinaison décrit un panier d’offres distinctes, pas la politique tarifaire d’un opérateur unique.
Si ce panier présente une somme inférieure à 100 %, il peut signaler une possibilité d’arbitrage dans des conditions strictes. Mais disponibilité simultanée, limites de montant, acceptation effective et règles de règlement doivent toutes coïncider ; un affichage ne garantit pas l’exécution.
Comprendre l’accumulation du coût dans les paris combinés
Les paris combinés ajoutent une difficulté souvent sous-estimée. Lorsque plusieurs sélections indépendantes présentent chacune un rendement attendu inférieur à l’unité, multiplier leurs paiements multiplie aussi leurs facteurs de rendement.
Prenons un exemple simplifié : cinq événements indépendants ont chacun une probabilité réelle de 50 %, mais sont tous proposés à 1,90. Chaque sélection présente un facteur de rendement attendu de 0,95 ; l’ensemble produit alors 0,95 puissance 5, soit environ 0,774.
La perte attendue représente donc environ 22,6 % de l’engagement, dans ce modèle précis. Ce résultat ne s’obtient pas en additionnant mécaniquement les excédents des marchés, et il ne s’applique pas tel quel lorsque les événements sont corrélés.
Cette accumulation explique pourquoi un paiement potentiel spectaculaire ne renseigne pas sur la qualité économique d’un ticket. Il faut considérer simultanément la probabilité de réussite, le prix total et les dépendances entre les résultats sélectionnés.
Comprendre ces mécanismes ne transforme pas les paris en source de revenu prévisible. Un budget de loisir fixé à l’avance, sans recours à l’emprunt ni tentative de récupération des pertes, reste distinct de toute analyse mathématique.
Une faible marge réduit un coût intégré aux prix ; elle ne supprime ni l’incertitude ni le risque de perte. C’est cette distinction qui permet à Camille de lire une offre sans prendre son apparente précision pour une garantie.
Quelle est la formule de la marge théorique d’un bookmaker ?
On additionne les inverses des cotes de toutes les issues d’un même marché, puis on retire 1. Avec des prix de 2,00, 3,50 et 4,00, la somme atteint environ 1,0357 : l’overround est donc de 3,57 %.
Une marge de 5 % signifie-t-elle que le bookmaker gagne 5 euros pour 100 euros misés ?
Non. Un overround de 5 % correspond à un taux de retenue théorique d’environ 4,76 % lorsque les paiements sont équilibrés. Le résultat réel dépend ensuite des engagements reçus et de l’issue, avant déduction des frais et taxes.
Les probabilités normalisées représentent-elles les chances réelles des équipes ?
Non. Elles ramènent la somme des probabilités implicites à 100 % selon une méthode proportionnelle. Elles constituent une référence de calcul, mais ne corrigent pas nécessairement les erreurs d’estimation ni les ajustements différents selon les issues.
Un marché avec une faible marge garantit-il un pari rentable ?
Non. Un faible prélèvement indique un coût global plus réduit, pas une espérance positive pour chaque sélection. La rentabilité théorique d’un pari dépend de sa cote et de la probabilité réelle de succès, qui reste difficile à estimer précisément.


