
À 2,10, la victoire des Aigles paraît presque aussi probable qu’un pile ou face. Pourtant, les 47,62 % obtenus en inversant cette cote ne disent pas combien de fois l’équipe gagnerait si l’on pouvait rejouer le match dans des conditions comparables. Ils indiquent le taux de réussite nécessaire pour équilibrer gains et pertes au prix proposé. La nuance compte : une équipe peut avoir de bonnes chances de gagner sans que le tarif de son pari soit avantageux.
Camille, qui tient une chronique sur un championnat fictif, décide de suivre le même match à travers trois chiffres : celui qu’elle calcule à partir du prix affiché, celui qu’elle obtient après avoir corrigé la marge du bookmaker et celui que produit son propre modèle probabiliste. Aucun ne répond exactement à la même question. Le premier fixe un seuil financier, le deuxième donne un point de comparaison avec le marché et le troisième traduit un jugement fondé sur des données. Reste un détail qui change tout : si les Aigles gagnent samedi, ce seul résultat ne permettra pas de savoir quel chiffre décrivait le mieux leurs chances avant le coup d’envoi.
Probabilité implicite d’une cote : convertir les cotes décimales sans se tromper
Sur le marché que consulte Camille, la victoire des Aigles à l’issue du temps réglementaire est proposée à 2,10. Dans le système des cotes décimales, ce nombre représente le montant total rendu pour chaque euro misé si le pari est gagnant. Pour une mise de 10 euros, le versement atteint donc 21 euros, dont 10 euros correspondent à la mise initiale et 11 euros au bénéfice net.
Si le pari est perdant, la perte nette est de 10 euros. Les deux scénarios ne sont donc pas symétriques : Camille gagne 11 euros quand elle a raison et en perd 10 quand elle a tort. Elle n’a pas besoin de gagner exactement une fois sur deux pour atteindre l’équilibre à ce prix, mais elle ne peut pas non plus se contenter de réussir quatre fois sur dix.
Calcul de la probabilité implicite : pourquoi diviser 1 par la cote ?
La conversion s’écrit probabilité implicite = 1 ÷ cote décimale. À 2,10, le calcul donne 0,47619, soit environ 47,62 %. À 2,00, l’inverse vaut 50 % : pour une mise d’un euro, le bénéfice d’un succès couvre exactement la perte d’un échec.
Pour voir d’où vient la formule, Camille imagine une longue série de paris réglés au même prix. Si la proportion de tickets gagnants est notée p, le versement total moyen par euro misé vaut 2,10 × p, puisque les tickets perdants ne rapportent rien. Pour récupérer en moyenne l’euro engagé, il faut que ce produit vaille 1 : c’est ainsi qu’on retrouve p = 1 ÷ 2,10.
La conversion fonctionne aussi avec des prix plus élevés. À 4,00, un succès sur quatre rembourse exactement, sur ces quatre paris, les mises des trois échecs : quatre euros engagés, quatre euros récupérés. Cette illustration donne un seuil, pas un calendrier : quatre paris à ce tarif peuvent très bien être tous perdants, ou produire plusieurs succès.
Comprendre le seuil de rentabilité d’un pari sportif
Le périmètre du ticket compte autant que l’opération arithmétique. Un pari sportif sur la victoire dans le temps réglementaire se règle selon le score après 90 minutes et le temps additionnel, sans tenir compte d’éventuelles prolongations. Dans une coupe, un pari sur la qualification concerne un autre événement : les Aigles peuvent faire match nul à la fin du temps réglementaire, puis se qualifier aux tirs au but.
Les règles de règlement changent également la lecture du seuil. Pour un pari « remboursé si match nul », il existe un troisième résultat financier : la mise est rendue sans gain ni perte. Dans ce cas, l’inverse du prix correspond au taux de réussite nécessaire parmi les paris non remboursés, et non à la probabilité de victoire calculée sur l’ensemble des matchs.
L’arrondi mérite lui aussi un peu d’attention. À 2,10, annoncer « environ 48 % » suffit pour donner un ordre de grandeur, mais ce raccourci peut brouiller une comparaison avec une estimation de 47,8 %. Camille conserve donc les décimales pendant le calcul et arrondit seulement au moment de présenter le résultat dans sa chronique.
Elle note enfin que l’inversion d’un prix se fait sans connaître les compositions, les conditions de jeu ou les résultats précédents. C’est précisément ce qui rend l’opération facile, mais aussi ce qui limite sa portée : un prix suffit pour calculer un seuil de rentabilité, pas pour mesurer les chances d’une équipe.
Marge du bookmaker : pourquoi les probabilités implicites dépassent 100 %
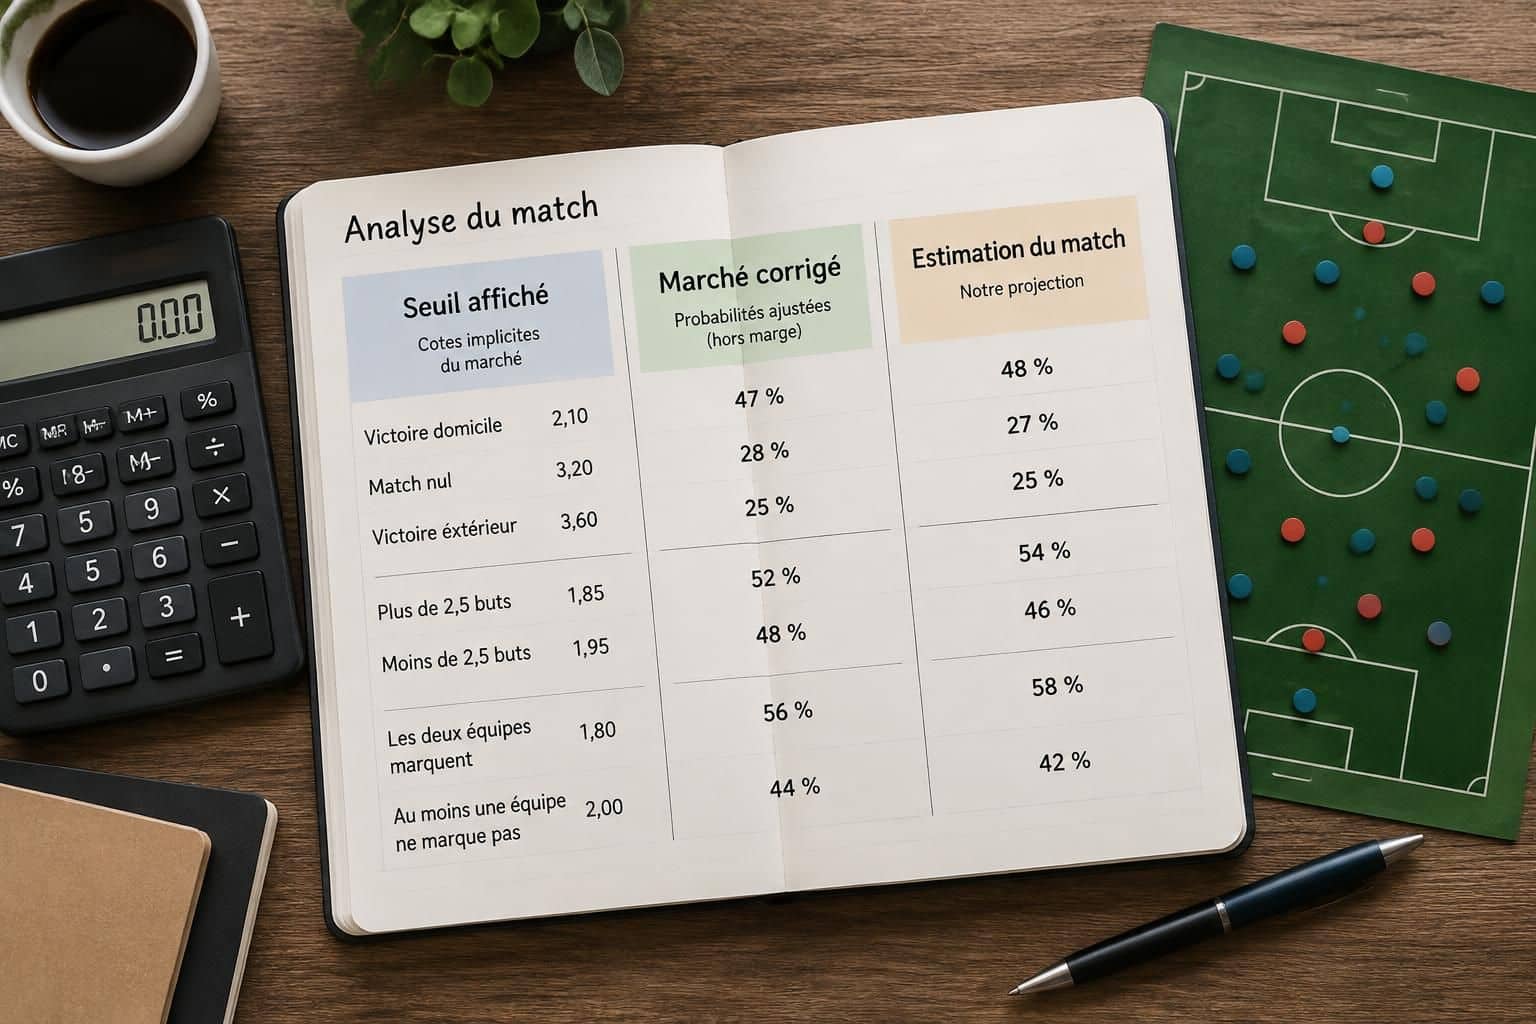
Camille relève les trois prix proposés sur le même marché, auprès du même opérateur et au même moment. La victoire des Aigles est affichée à 2,10, le nul à 3,40 et la victoire adverse à 3,60. Sur ce marché, les trois issues sont mutuellement exclusives et couvrent tous les résultats possibles : hors annulation du pari, une seule peut être gagnante.
Si les chiffres issus des trois inversions formaient une distribution de probabilités, ils totaliseraient 100 %. Or leur somme atteint environ 104,81 %. Cet excédent, aussi appelé surcote du marché ou overround, est l’un des indicateurs utilisés pour décrire la marge intégrée à la grille tarifaire.
| Issue à la fin du temps réglementaire | Cote décimale | Probabilité implicite brute | Probabilité normalisée |
|---|---|---|---|
| Victoire des Aigles | 2,10 | 47,62 % | 45,43 % |
| Match nul | 3,40 | 29,41 % | 28,06 % |
| Victoire adverse | 3,60 | 27,78 % | 26,50 % |
| Total | — | 104,81 % | 100 % avant arrondi |
Retirer la marge du bookmaker avec une normalisation proportionnelle
Une manière simple de ramener la somme à 100 % consiste à diviser chaque valeur brute par le total des valeurs brutes. Pour les Aigles, on divise 0,47619 par environ 1,04809, ce qui donne 0,45434, soit 45,43 %. Les trois nombres affichés dans la dernière colonne totalisent 99,99 % parce qu’ils ont été arrondis séparément.
Cette méthode conserve les rapports entre les issues : si une valeur brute est deux fois plus élevée qu’une autre, elle le reste après correction. Elle suppose donc que la surcote se répartit proportionnellement entre les résultats. C’est pratique pour disposer d’une référence commune, mais rien ne garantit que l’opérateur a construit ses tarifs de cette façon.
Un exemple permet de voir la limite : un opérateur peut raccourcir davantage le prix d’une équipe très populaire que celui de son adversaire. La normalisation proportionnelle retire bien l’excédent global, mais ne reconstitue pas nécessairement les évaluations qui existaient avant cet ajustement ciblé. Le chiffre de 45,43 % représente donc une estimation de marché corrigée selon une convention, pas une mesure indépendante du match.
Surcote affichée et bénéfice du bookmaker : deux mesures différentes
Les 4,81 points au-dessus de 100 % ne signifient pas que l’opérateur encaissera 4,81 euros de bénéfice pour 100 euros de mises. Le résultat financier dépend notamment de la répartition des tickets entre les issues et du résultat qui déclenche les versements. Une victoire très jouée peut coûter davantage à l’opérateur sur ce match, même si la grille présente un excédent.
La façon de collecter les prix change aussi le sens du calcul. Si Camille retient la victoire des Aigles chez un opérateur, le nul chez un autre et la victoire adverse chez un troisième, le total décrit une grille recomposée. Il ne permet plus de mesurer la surcote d’un opérateur particulier, même si toutes les lignes concernent bien la même rencontre.
Le moment du relevé importe pour une raison semblable. Combiner un prix du matin et deux prix du soir revient à associer des évaluations qui ont pu être révisées après une annonce d’effectif. Camille horodate donc son relevé : corriger une grille cohérente donne un repère de marché, mais ne produit pas la probabilité réelle.
Probabilité réelle d’un match : ce qu’un modèle probabiliste peut estimer
Par probabilité réelle, Camille entend la chance qu’une issue se produise compte tenu des conditions du match et des informations pertinentes. Cette chance n’est pas directement observable avant la rencontre. Elle ne l’est pas davantage après : le score dit ce qui s’est passé, pas avec quelle fréquence cela se serait produit si des situations comparables avaient été répétées.
L’image d’un dé aide à comprendre la différence. Avec un dé équilibré, la symétrie permet d’attribuer une chance sur six à chaque face avant le lancer. Pour un match de football, il n’existe pas de symétrie équivalente : le niveau des équipes, le lieu, les absences et le style de jeu font varier les chances, sans fournir une formule universelle.
Estimer une probabilité de victoire à partir des données du match
Camille commence avec un modèle simple qui estime le nombre moyen de buts de chaque équipe à partir de ses performances passées, en tenant compte du niveau des adversaires et de l’avantage du terrain. Elle transforme ensuite ces moyennes en probabilités de scores. En additionnant les cas où les Aigles marquent plus que leur adversaire, elle obtient une estimation de victoire de 50 %.
Le classement brut aurait pu raconter une autre histoire. Imaginons que les Aigles aient enchaîné trois victoires contre des équipes de bas de tableau pendant que leur adversaire affrontait les meilleures défenses du championnat. Comparer les seules séries récentes valoriserait les Aigles sans tenir compte de la difficulté du calendrier, alors que les deux équipes n’ont pas passé le même test.
L’estimation dépend également des hypothèses sur la rencontre. Lorsque Camille remplace le buteur titulaire par un joueur moins efficace dans son scénario, le chiffre descend à 46 %. Avec un onze confirmé et des hypothèses plus favorables sur la production offensive, il monte à 53 %. Cette fourchette illustre une sensibilité aux hypothèses ; elle n’est pas, à elle seule, un intervalle statistique auquel on pourrait attribuer un niveau de confiance précis.
Calibration : vérifier qu’une prévision de victoire tient dans la durée
Pour évaluer sa méthode, Camille rassemble des prévisions archivées avant les matchs et les compare ensuite aux résultats. Si les équipes annoncées autour de 50 % gagnent à peu près une fois sur deux sur un ensemble suffisamment vaste, c’est un bon signe de calibration dans cette plage. Si elles gagnent sensiblement moins souvent, la méthode peut surestimer leurs chances ou mal représenter un type de rencontre.
La calibration ne suffit pourtant pas à prouver qu’un outil est utile. Dans un championnat où les équipes à domicile gagnent 45 % du temps, annoncer systématiquement 45 % peut donner une fréquence moyenne correcte tout en étant incapable de distinguer un grand favori d’une équipe affaiblie. Un indicateur comme le score de Brier, qui mesure l’écart quadratique entre une prévision et le résultat observé, aide à comparer deux méthodes sur les mêmes matchs.
Pour que la vérification ait du sens, Camille teste sa méthode sur des rencontres qui n’ont pas servi à régler ses paramètres. Elle prend aussi soin de n’utiliser que les informations disponibles à l’heure de chaque prévision : un onze de départ connu après coup ne doit pas se glisser dans un pronostic censé avoir été établi la veille. Une estimation vaut par la qualité de sa vérification, pas par le nombre de décimales qu’elle affiche.
Espérance de gain et value bet : comparer une estimation au prix proposé
Pour les Aigles, Camille dispose désormais de trois chiffres : 47,62 % comme seuil attaché au prix de 2,10, 45,43 % comme référence de marché normalisée et 50 % comme estimation centrale de son modèle. Pour calculer l’espérance de gain nette, elle compare son estimation au premier chiffre. Le deuxième explique comment son jugement se situe par rapport au marché, mais il ne fixe pas le montant payé par le ticket.
Les montants donnent un sens concret à la comparaison. Pour un euro misé à 2,10, une victoire rapporte 1,10 euro net et un échec coûte un euro. Si les deux scénarios sont effectivement aussi probables l’un que l’autre, le calcul donne 0,50 × 1,10 − 0,50 × 1, soit 0,05 euro de gain moyen théorique par euro misé.
Reconnaître un value bet sans confondre rendement théorique et résultat
Sur un marché sans remboursement ni frais, le calcul se résume à espérance nette par euro = probabilité estimée × cote décimale − 1. Un value bet désigne un pari dont l’espérance est positive selon l’estimation retenue. Ce qualificatif reste conditionnel : si l’évaluation de départ est trop optimiste, le calcul peut être juste et le diagnostic faux.
À 46 %, le même ticket donne 0,46 × 2,10 − 1, soit −3,4 %. Pourtant, cette estimation dépasse toujours les 45,43 % obtenus en corrigeant le marché. C’est le piège le plus instructif du cas : Camille peut être plus optimiste que le marché normalisé au sujet des Aigles tout en estimant que le prix disponible ne couvre pas le risque de perte.
La probabilité de gagner ne renseigne pas non plus, à elle seule, sur le rendement estimé. Un favori crédité de 70 % de chances à 1,35 donne une espérance nette de −5,5 % ; un outsider estimé à 30 % et coté à 3,50 donne +5 %. Le second peut perdre sept fois sur dix dans ce scénario, tandis que le premier peut gagner souvent sans compenser le coût des échecs.
Évaluer l’effet d’une petite erreur de probabilité sur le calcul
À 48 % pour les Aigles, l’espérance tombe à +0,8 %, contre +5 % avec l’hypothèse de 50 %. Deux points d’écart dans l’évaluation changent donc le rendement théorique de 4,2 points à ce tarif. Lorsque le seuil financier se situe dans la plage des scénarios plausibles, comme ici entre 46 et 53 %, le signe du calcul dépend d’informations qui ne sont pas encore stabilisées.
Une modification du prix a le même pouvoir de renverser le diagnostic. Si les Aigles passent de 2,10 à 1,95 et que Camille maintient son hypothèse de 50 %, l’espérance devient −2,5 %. L’équipe ne joue pas moins bien parce qu’un nombre a changé à l’écran : c’est le versement qui a diminué, et avec lui l’intérêt financier théorique du ticket.
Enfin, une moyenne positive ne protège pas la mise d’un ticket isolé. Même avec 50 % de chances à 2,10, le résultat financier reste une perte de la totalité de la mise dans la moitié des cas. L’espérance décrit une moyenne sous hypothèses ; elle ne promet ni un gain individuel ni un revenu régulier.
Analyse des cotes dans le temps : distinguer mouvement du marché et nouvelles informations
Le lendemain, Camille voit le prix des Aigles passer de 2,10 à 1,95. En l’inversant, elle obtient un nouveau seuil d’environ 51,28 %, contre 47,62 % la veille. Les presque 3,66 points d’écart décrivent une hausse du taux de réussite exigé par le nouveau prix ; ils ne démontrent pas que les chances de victoire ont augmenté dans la même proportion.
Le changement survient après une rumeur sur le retour du buteur titulaire. Cette chronologie rend l’explication plausible, sans suffire à établir un lien de cause à effet. L’opérateur peut avoir réagi à de nouvelles mises, suivi un mouvement observé ailleurs ou retouché la répartition de sa marge. Pour savoir ce que le déplacement raconte, le prix d’une seule équipe ne suffit pas.
Comparer les grilles complètes avant d’interpréter un mouvement de cote
Camille relève les trois issues à chaque horaire. Si le prix des Aigles baisse tandis que celui de la victoire adverse monte, une réévaluation relative des forces est une explication possible. Si plusieurs prix baissent en même temps et que la somme des valeurs brutes augmente, une partie du mouvement peut venir d’une hausse de la surcote, même en l’absence de changement comparable dans les chiffres normalisés.
La comparaison avec d’autres opérateurs apporte un indice supplémentaire. Un mouvement simultané sur plusieurs grilles peut traduire une information partagée, mais les opérateurs peuvent aussi suivre les mêmes sources ou réagir les uns aux autres. Observer trois écrans qui bougent ensemble ne revient donc pas à recueillir trois confirmations indépendantes.
- Vérifier le marché et ses règles : une qualification et une victoire en 90 minutes ne portent pas sur la même issue.
- Horodater les relevés complets : comparer les trois prix ensemble évite d’attribuer au match un écart créé par des horaires différents.
- Comparer les valeurs brutes et normalisées : les premières donnent les seuils attachés aux prix ; les secondes facilitent la comparaison entre grilles.
- Consigner l’information et les hypothèses : noter l’annonce officielle et la réaction du modèle évite de réécrire l’analyse après le score final.
Comparer un prix à la clôture sans en faire une vérité de référence
Le dernier prix disponible avant le coup d’envoi, souvent appelé prix de clôture, sert parfois de repère rétrospectif parce qu’il peut intégrer davantage d’informations que le premier affichage. Si le marché se fixe à 1,95, un prix antérieur de 2,10 offrait un meilleur versement pour le même ticket. Cela ne suffit toutefois pas à montrer que 2,10 dépassait le prix d’équilibre associé à la probabilité réelle.
Samedi, les Aigles s’imposent sur un but dévié dans les dernières minutes. Camille inscrit la victoire dans son fichier sans transformer ce rebond en preuve que son estimation de 50 % était meilleure que la référence de 45,43 % : ces deux chiffres laissaient une place substantielle à une victoire comme à une autre issue. Pour les départager, il faut observer des séries de prévisions comparables, pas chercher la confirmation dans un seul score.
Après vérification, l’annonce officielle sur le buteur est arrivée après le premier mouvement, même si le joueur a bien débuté la rencontre. Camille conserve les deux horaires plutôt que d’attribuer la baisse à une cause qu’elle ne peut isoler. Une bonne analyse des cotes laisse une trace de ce qui était connu au moment du calcul, au lieu de rendre le passé plus prévisible qu’il ne l’était.
Une cote de 2,10 signifie-t-elle que l’équipe a 47,62 % de chances de gagner ?
Non. 47,62 % est le taux de réussite nécessaire pour équilibrer gains et pertes à ce prix, sur un pari sans remboursement ni frais. La chance de victoire doit être estimée séparément.
Que signifie une somme de probabilités implicites de 104,81 % ?
Les valeurs brutes dépassent 100 % de 4,81 points sur un ensemble complet d’issues exclusives. Cet excédent mesure la surcote de la grille, pas le bénéfice que réalisera effectivement le bookmaker.
Une probabilité sans marge est-elle la probabilité réelle ?
Non. C’est un repère obtenu en corrigeant les prix selon une méthode donnée. La normalisation proportionnelle ramène le total à 100 %, mais elle ne révèle pas comment la marge a été répartie entre les issues.
Peut-on avoir raison sur le vainqueur et tort sur la valeur du pari ?
Oui. Un ticket gagnant ne montre pas que le versement proposé compensait le risque de perte avant le match. La valeur théorique dépend du prix et de la probabilité estimée, pas du résultat isolé.


