
Une voiture qui refuse de démarrer devant chez soi peut rester hors du périmètre d’intervention de l’assureur, alors que la même panne, survenue pendant un déplacement, aurait donné droit à un dépanneur. Ce décalage s’explique souvent par la franchise kilométrique : une condition de distance qui détermine, pour certaines prestations, à partir de quel éloignement du domicile l’assistance automobile intervient. Elle ne correspond ni à une somme automatiquement déduite d’une facture ni au nombre de kilomètres que la dépanneuse peut parcourir gratuitement.
Pour comprendre ses effets, suivons Claire, une automobiliste qui utilise son véhicule pour travailler et rendre visite à ses proches. Selon qu’elle tombe en panne dans son garage, près de son bureau ou pendant un week-end, les réponses de son prestataire peuvent changer. Encore faut-il identifier le domicile retenu, la méthode de calcul et les événements couverts. Le seuil kilométrique ne suffit jamais, à lui seul, à définir la prise en charge : les plafonds financiers, les exclusions, l’accord préalable et les solutions de mobilité prévues au contrat comptent tout autant.
Franchise kilométrique : comprendre le seuil d’intervention de l’assistance automobile
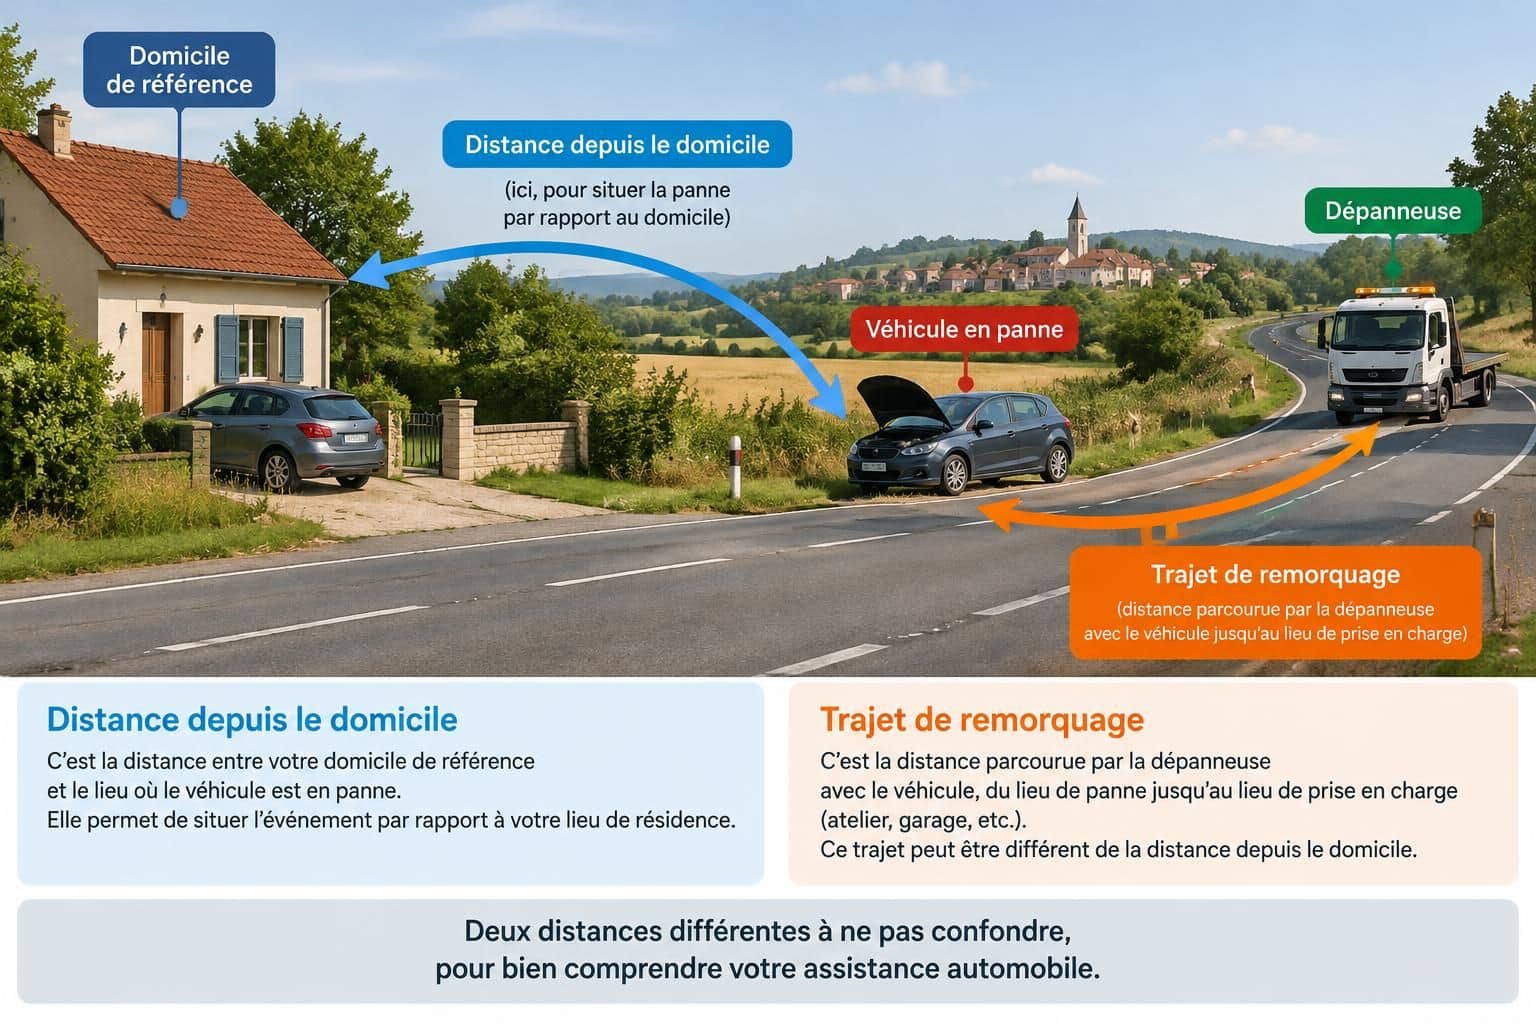
Dans un contrat d’assistance, la franchise kilométrique désigne généralement une distance minimale séparant le domicile de référence du point où survient l’incident. Lorsque cette condition est remplie, les prestations concernées peuvent être mobilisées, sous réserve des autres dispositions applicables.
Ce mécanisme permet au prestataire de distinguer les difficultés rencontrées à proximité du logement de celles qui immobilisent un conducteur plus loin de ses ressources habituelles. Il s’agit d’un critère d’éligibilité, pas d’une appréciation de la gravité du problème mécanique.
Une franchise de 50 km ne signifie pas 50 km de remorquage gratuit
Imaginons que Claire bénéficie d’une assistance en cas de panne au-delà de 50 kilomètres de son domicile. Son véhicule s’arrête à 20 kilomètres : cette garantie peut ne pas intervenir, même si le garage le plus proche se trouve seulement à deux rues.
À l’inverse, si l’incident survient à 90 kilomètres de chez elle, la condition géographique peut être satisfaite. La destination de la dépanneuse dépendra alors d’une autre règle : garage adapté le plus proche, établissement désigné ou transport dans une limite financière déterminée.
Le seuil de déclenchement et la distance de dépannage sont donc deux paramètres différents. Les confondre conduit à imaginer, à tort, qu’un contrat prévoyant une franchise de 50 kilomètres inclut nécessairement un transport du véhicule sur cette même longueur.
Franchise kilométrique et franchise financière : deux mécanismes distincts
Une franchise financière correspond à une somme restant à la charge de l’assuré lorsqu’une garantie fonctionne. La condition géographique, elle, peut empêcher complètement l’activation de la prestation visée lorsque l’immobilisation intervient trop près du domicile.
Supposons que Claire doive régler une intervention facturée 160 euros parce que son assistance ne couvre pas les pannes près de chez elle. Elle ne paie pas nécessairement une « franchise de 160 euros » : elle supporte une dépense non couverte dans cette situation précise.
Les deux mécanismes peuvent néanmoins coexister. Une formule peut prévoir une intervention sous certaines conditions de localisation, puis une participation financière ou un plafond ; il faut donc lire chaque disposition sans déduire le fonctionnement de l’une à partir de l’autre.
Des conditions de garantie différentes selon l’événement
Le traitement d’une panne automobile peut différer de celui d’un accident, d’un vol ou d’une tentative de vol. Certains contrats suppriment le seuil géographique pour certains événements, tandis que d’autres réservent cet avantage à une formule renforcée.
Une batterie déchargée, une crevaison ou une erreur de carburant peuvent également relever de dispositions particulières. Le mot « panne » employé dans une brochure ne permet pas, à lui seul, de conclure que toutes les immobilisations sont garanties.
Pour Claire, le bon réflexe consiste à croiser trois informations : l’événement couvert, la prestation demandée et son périmètre territorial. Cette lecture évite de considérer une promesse commerciale comme une protection uniforme, et prépare la question suivante : comment l’éloignement est-il réellement mesuré ?
Calcul de la franchise kilométrique : quel domicile et quelle distance retenir ?
Une distance apparemment simple peut produire des interprétations différentes. Entre un trajet routier, une mesure à vol d’oiseau et l’adresse déclarée plusieurs années auparavant, le résultat n’est pas toujours celui que le conducteur avait spontanément imaginé.
La méthode applicable est celle prévue dans les documents contractuels. Il n’existe pas une règle pratique unique permettant de remplacer leur lecture par le résultat affiché sur n’importe quelle application de navigation.
Le domicile de référence dans le contrat d’assistance
Le point de départ correspond généralement au domicile défini par les conditions applicables, souvent l’adresse déclarée de l’assuré. Un logement occupé temporairement, une résidence secondaire ou l’adresse d’un proche ne devient pas automatiquement ce point de référence.
Claire a récemment déménagé et n’a pas encore actualisé son dossier. Si son véhicule s’immobilise près de sa nouvelle habitation, l’existence de deux adresses peut compliquer l’examen de sa demande et nécessiter des justificatifs.
Il faut donc signaler les changements utiles et vérifier leur enregistrement. Cette démarche ne concerne pas seulement l’envoi du courrier : l’adresse peut entrer directement dans le calcul des droits à intervention, suivant la définition contractuelle retenue.
Distance routière ou distance à vol d’oiseau : pourquoi la différence compte
Une rivière sans pont à proximité, un massif montagneux ou une voie rapide peuvent allonger fortement un itinéraire. Deux points séparés de 35 kilomètres en ligne droite peuvent nécessiter un parcours routier sensiblement supérieur.
Si la garantie exige un éloignement dépassant un seuil donné, la méthode choisie peut changer l’issue de la demande. Le compteur du véhicule ne constitue pas nécessairement une preuve pertinente : Claire a pu effectuer plusieurs détours avant de s’arrêter.
Lorsque la formulation manque de précision, mieux vaut demander une explication écrite au prestataire avant tout incident. Au moment de l’immobilisation, une localisation exacte aide davantage qu’une estimation comme « à une petite heure de la maison ».
Lire correctement les situations proches du seuil kilométrique
Les expressions « à partir de », « au-delà de » et « à plus de » ne sont pas interchangeables. À la frontière exacte de la zone couverte, il faut examiner les termes employés ainsi que les modalités de mesure prévues.
Le tableau suivant illustre des situations possibles pour une formule fictive mentionnant un seuil de 50 kilomètres. Il ne remplace pas les conditions de garantie propres à chaque offre.
| Situation illustrative | Point à vérifier | Conséquence possible |
|---|---|---|
| Immobilisation à 12 km du domicile | Présence d’une option sans seuil géographique | Intervention pour panne potentiellement exclue sans cette option |
| Incident exactement à 50 km | Seuil inclus ou strictement dépassé | Décision dépendant du libellé et de la mesure contractuelle |
| Arrêt à 75 km du domicile | Événement garanti et autres critères | Condition géographique satisfaite, sans couverture automatique de tous les frais |
| 45 km à vol d’oiseau, 63 km par la route | Méthode de calcul retenue | Résultat différent selon la définition applicable |
Pour identifier précisément le lieu de panne, Claire peut transmettre sa position, le nom de la voie et un repère visible, sans se mettre en danger. Sur autoroute, le sens de circulation et les indications kilométriques facilitent également l’orientation des secours.
Une bonne localisation établit l’éligibilité géographique ; elle ne définit pas encore l’étendue des services disponibles. Une fois cette étape franchie, reste à savoir ce que l’intervenant fera sur place et jusqu’où le véhicule pourra être transporté.
Prise en charge du dépannage et du remorquage : quelles limites après le seuil ?
Dépasser la distance requise ouvre l’accès éventuel à une garantie ; cela ne transforme pas le contrat en budget illimité. L’organisation de l’intervention, les opérations incluses et la destination du véhicule restent encadrées par des clauses distinctes.
Claire découvre cette différence lorsqu’elle tombe en panne loin de chez elle. Elle imagine un retour immédiat dans son garage habituel, alors que son offre prévoit d’abord une tentative de remise en route, puis un transport vers un réparateur proche et adapté.
Dépannage sur place ou remorquage vers un garage
Le professionnel peut commencer par rechercher une solution permettant de repartir : aide au démarrage, intervention simple sur une roue ou autre opération compatible avec l’équipement disponible. Cette possibilité dépend de la nature du défaut et des conditions de sécurité.
Une réparation rapide n’est cependant pas toujours réalisable. Si le véhicule ne peut pas reprendre la route, le remorquage devient nécessaire, sans que cela signifie que les travaux ultérieurs en atelier seront eux aussi financés.
L’assistance organise une réponse à l’immobilisation ; elle ne couvre pas nécessairement la réparation mécanique. Une batterie neuve, des pièces de remplacement ou la main-d’œuvre du garage peuvent rester à régler, même lorsque le déplacement du dépanneur est couvert.
Destination du véhicule et plafonds de frais de dépannage
Certains dispositifs prévoient l’acheminement vers l’établissement compétent le plus proche. D’autres autorisent un garage choisi par le conducteur dans une limite donnée, ou un retour plus éloigné lorsque des conditions supplémentaires sont remplies.
Si Claire souhaite rejoindre son réparateur habituel situé à 120 kilomètres, elle doit vérifier si cette préférence entraîne un supplément. La bonne question n’est pas seulement « pouvez-vous y aller ? », mais « quel montant restera à ma charge ? ».
Les frais de dépannage peuvent aussi comporter des éléments particuliers : manutention complexe, sortie d’un parking difficile d’accès, gardiennage ou intervention dans certaines circonstances. Leur traitement varie selon les garanties et les limites prévues, ce qui justifie une validation avant engagement.
Véhicule de remplacement, hébergement et poursuite du voyage
Le sort des occupants relève souvent de prestations distinctes de celles concernant la voiture. Un transport vers une gare, une nuit d’hôtel ou un véhicule de remplacement peut être prévu, mais avec ses propres critères et plafonds.
Par exemple, une solution de mobilité peut dépendre de la durée d’immobilisation annoncée par le garage. Elle peut aussi être limitée en nombre de jours, en catégorie de véhicule ou par les conditions imposées par le loueur.
Claire ne doit donc pas supposer qu’un dépannage accepté lui donne automatiquement droit à une semaine de location. De même, l’hébergement et le retour au domicile peuvent être proposés comme solutions alternatives plutôt que cumulables.
Pour obtenir une réponse exploitable, elle fait préciser quatre points : l’opération autorisée, la destination prévue, les dépenses couvertes et les justificatifs à conserver. Cette validation permet de distinguer une prestation organisée directement d’un remboursement soumis à examen.
Le véritable niveau de protection se mesure dans les services effectivement accessibles, pas uniquement dans le nombre de kilomètres affiché. C’est précisément ce qui rend utile une comparaison approfondie avec les offres intervenant dès le domicile.
Assistance 0 km : quand supprimer la franchise kilométrique est utile
L’expression « assistance 0 km » signifie généralement que certaines prestations peuvent être mobilisées sans éloignement minimal du domicile. Elle répond à une difficulté concrète : une voiture immobilisée dans son stationnement habituel peut être aussi gênante qu’un véhicule arrêté pendant un voyage.
Cette formule mérite une attention particulière lorsque les déplacements quotidiens restent concentrés dans une zone proche. Une garantie conçue seulement pour les trajets plus lointains peut laisser hors couverture une grande partie des situations réellement rencontrées.
Les petits trajets rendent la couverture de proximité pertinente
Claire travaille à huit kilomètres de chez elle et accompagne régulièrement un parent à des rendez-vous voisins. Même si elle conduit presque tous les jours, elle franchit rarement un seuil de plusieurs dizaines de kilomètres.
Dans son cas, une option couvrant les incidents à domicile et alentour peut avoir davantage d’utilité qu’une prestation supplémentaire réservée aux longs voyages. La fréquence d’utilisation du véhicule ne suffit donc pas : la géographie des déplacements compte autant que leur nombre.
La présence d’une seconde voiture change également l’évaluation. Un foyer capable de s’organiser temporairement ne subit pas les mêmes conséquences qu’une personne dont le seul moyen de rejoindre son emploi dépend du véhicule immobilisé.
Une assistance 0 km ne couvre pas automatiquement tous les incidents
Supprimer la limite de distance ne supprime ni les exclusions ni les plafonds. Certaines causes peuvent rester absentes de la formule, et les prestations destinées aux passagers peuvent conserver leurs propres conditions d’éloignement.
Une offre peut ainsi prévoir un dépannage devant le logement sans accorder systématiquement un véhicule de remplacement. Les interventions répétées pour une même défaillance non réparée peuvent aussi faire l’objet de dispositions spécifiques qu’il convient de consulter.
Les véhicules électriques appellent une vérification complémentaire. La panne mécanique ou électrique et l’épuisement de la batterie de traction ne sont pas nécessairement traités de manière identique ; le transport vers une borne doit être expressément examiné.
Comparer les offres d’assistance automobile avec une liste concrète
Pour choisir sans se laisser guider uniquement par le prix, Claire prépare une liste de questions. Chaque réponse lui permet de relier une caractéristique commerciale à un besoin réel, plutôt que de comparer seulement deux intitulés de formule.
- Événements couverts : panne mécanique, batterie déchargée, crevaison, clés perdues ou erreur de carburant bénéficient-ils des mêmes prestations ?
- Zone d’intervention : le domicile, les parkings privés et les déplacements à l’étranger sont-ils couverts dans les conditions souhaitées ?
- Transport du véhicule : quel garage peut être choisi et quels suppléments éventuels sont prévus ?
- Mobilité des occupants : quels critères déclenchent une location, un hébergement ou un retour au domicile ?
- Limites d’utilisation : existe-t-il un plafond financier, un nombre d’interventions ou des exclusions spécifiques ?
Il est également utile de vérifier les protections déjà disponibles : garantie constructeur, service lié à un entretien ou autre dispositif souscrit. Leur présence ne prouve pas un doublon parfait, car leurs bénéficiaires, leur durée et leur périmètre peuvent différer.
Une comparaison écrite fait apparaître les écarts que le tarif annuel masque parfois. La meilleure formule est celle qui couvre les immobilisations plausibles du conducteur, avec des modalités qu’il peut réellement utiliser. Encore faut-il respecter la procédure prévue lorsque l’incident survient.
Panne automobile : démarches pour obtenir l’assistance et contester un refus
Une garantie adaptée peut devenir difficile à mobiliser si le conducteur commande lui-même une intervention sans respecter la procédure prévue. L’accord préalable permet généralement au prestataire de vérifier les droits, de choisir son réseau et d’annoncer les conditions financières.
Lorsqu’une immobilisation survient, Claire doit donc gérer deux priorités : protéger les personnes, puis contacter le bon interlocuteur. La recherche d’une couverture ne doit jamais retarder une mesure indispensable face à un danger immédiat.
Sécuriser le lieu de panne avant de discuter des garanties
Il faut immobiliser le véhicule aussi sûrement que possible et appliquer les consignes adaptées à la voie empruntée. Sur autoroute, lorsque la sortie peut se faire sans danger, les occupants doivent rejoindre un emplacement protégé, notamment derrière la glissière.
Le triangle ne doit pas être installé si cette opération expose le conducteur à un risque. En présence de blessés ou d’un danger immédiat, les services d’urgence passent avant la discussion sur les modalités contractuelles.
Sur autoroute ou voie soumise à une organisation particulière, l’intervention relève de professionnels habilités et de procédures spécifiques. Les bornes d’appel et les dispositifs officiels permettent d’alerter le service compétent ; l’assisteur doit ensuite être informé dès que possible.
Demander un accord précis avant d’engager des dépenses
Une fois en sécurité, Claire transmet son identité, l’immatriculation, la position exacte et une description factuelle du problème. Elle indique également le nombre d’occupants et toute difficulté particulière, comme la présence d’une personne à mobilité réduite.
Elle demande ensuite si l’intervention est autorisée, quelle destination est retenue et quelles sommes pourraient rester à payer. Un numéro de dossier et une confirmation écrite facilitent le suivi, notamment lorsqu’une avance de frais est demandée.
Faire venir directement un dépanneur sans contacter le service compétent peut compromettre le remboursement, selon les clauses applicables. En situation d’urgence imposant une action immédiate, il convient de conserver les éléments établissant les circonstances et d’avertir rapidement le prestataire.
Vérifier le motif d’un refus lié à la franchise kilométrique
Si la demande est rejetée pour une distance insuffisante, Claire sollicite le motif précis et la clause invoquée. Elle vérifie ensuite l’adresse retenue, la méthode de calcul et la qualification de l’événement déclaré.
Une erreur de localisation peut parfois expliquer le désaccord. Une confusion entre accident et panne, ou entre la garantie du véhicule et une prestation destinée aux passagers, peut également conduire à une réponse qui mérite d’être réexaminée.
Pour étayer sa demande, elle conserve les échanges, la facture détaillée, le compte rendu d’intervention et les justificatifs de position. Elle adresse une réclamation factuelle au service compétent, en indiquant clairement la prestation sollicitée et les raisons de sa contestation.
Si le différend persiste, les documents contractuels précisent les voies de réclamation et les possibilités de médiation. L’accès au médiateur compétent suppose de respecter les démarches préalables et les conditions de recevabilité applicables.
Il est enfin préférable de distinguer une demande d’explication d’une demande de remboursement : chacune doit être formulée explicitement et accompagnée des pièces utiles. Une contestation solide repose sur une clause identifiée, une localisation documentée et des dépenses justifiées.
La franchise kilométrique correspond-elle à une somme à payer ?
Non. Elle désigne généralement une distance minimale depuis le domicile pour accéder à certaines prestations. Une participation financière ou un plafond peut toutefois s’appliquer séparément, selon le contrat.
Une assistance avec un seuil de 50 km intervient-elle exactement à 50 km ?
Cela dépend du libellé contractuel et de la méthode de mesure. Les expressions à partir de 50 km et à plus de 50 km ne définissent pas la même limite. Il faut vérifier les conditions applicables.
L’assistance 0 km prend-elle en charge une panne devant chez moi ?
Elle peut permettre une intervention sans éloignement minimal, y compris au domicile. L’incident doit néanmoins être couvert, et les exclusions, plafonds ainsi que les modalités d’accès au véhicule restent applicables.
Puis-je choisir librement le garage où faire remorquer ma voiture ?
Pas nécessairement. Le contrat peut prévoir le garage adapté le plus proche, une destination désignée ou un choix limité par un plafond. Un transport plus éloigné doit être validé pour connaître le supplément éventuel.
Puis-je appeler un dépanneur puis demander le remboursement ?
Il faut généralement contacter d’abord l’assistance et obtenir son accord. Une intervention commandée sans autorisation peut ne pas être remboursée. Sur autoroute ou en situation dangereuse, suivez les procédures de sécurité et informez le prestataire dès que possible.


